Domain steuersachbearbeiter.de kaufen?
Wir ziehen mit dem Projekt
steuersachbearbeiter.de um.
Sind Sie am Kauf der Domain
steuersachbearbeiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuersachbearbeiter.de kaufen?
Was bedeutet "mit Schließfunktion" bei Stellenanzeigen?
"Mit Schließfunktion" bedeutet in Stellenanzeigen, dass der Bewerbungsprozess für die ausgeschriebene Stelle bereits abgeschlossen ist und keine weiteren Bewerbungen mehr angenommen werden. Die Schließfunktion signalisiert, dass das Unternehmen genügend Bewerbungen erhalten hat und nun eine Auswahl treffen wird. **
Welche Möglichkeiten gibt es, um Einfahrtstoren eine automatische Öffnungs- und Schließfunktion hinzuzufügen?
Es gibt verschiedene Möglichkeiten, um Einfahrtstoren eine automatische Öffnungs- und Schließfunktion hinzuzufügen. Eine Möglichkeit ist die Installation eines elektrischen Torantriebs, der das Tor automatisch öffnet und schließt. Eine andere Möglichkeit ist die Verwendung eines Funkfernbedienungssystems, das es ermöglicht, das Tor bequem per Knopfdruck zu steuern. Außerdem können auch Sensoren installiert werden, die das Tor automatisch öffnen, wenn ein Fahrzeug sich nähert, und wieder schließen, sobald das Fahrzeug passiert hat. **
Ähnliche Suchbegriffe für Schließfunktion
Top-Angebote
Produkte zum Begriff Schließfunktion:
-
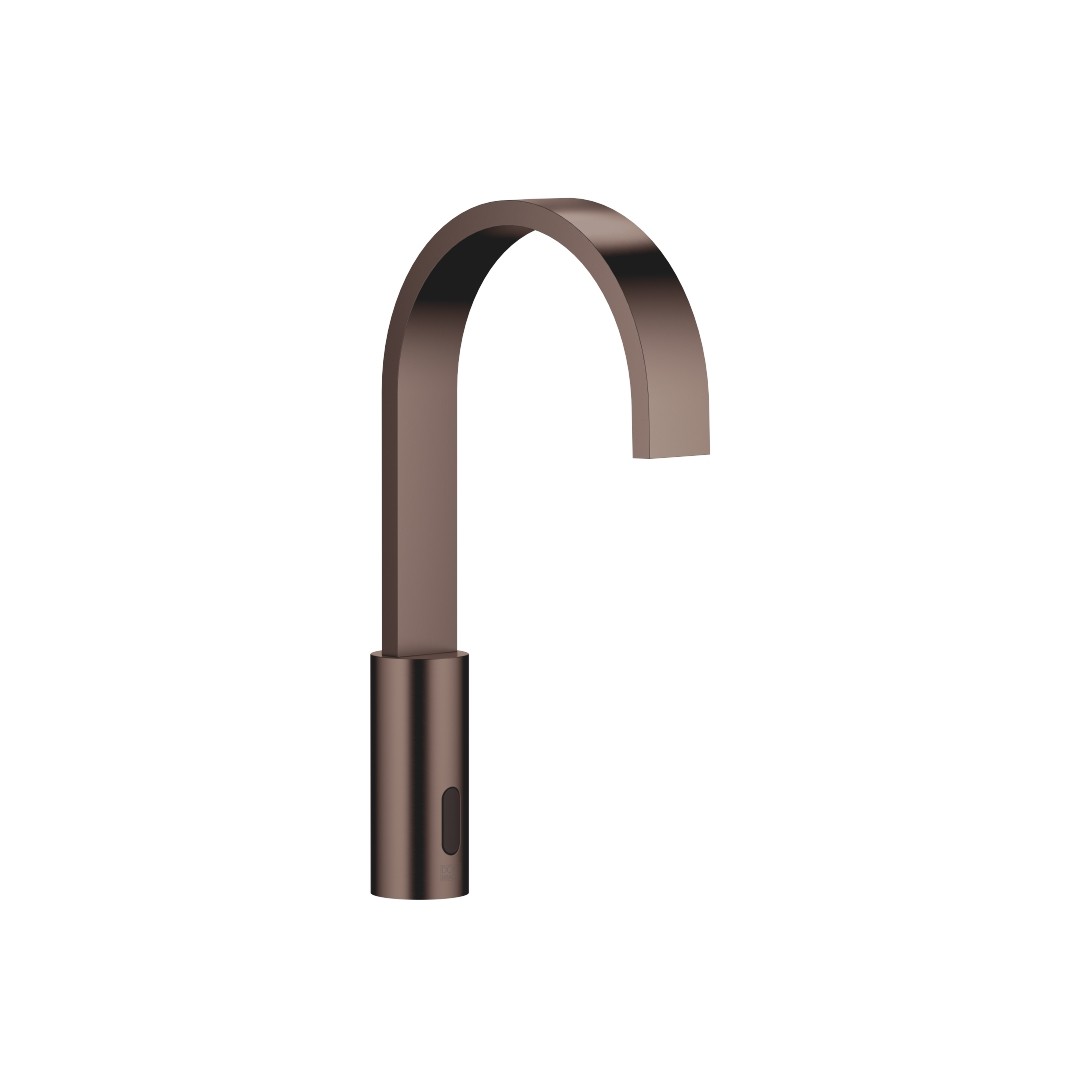
Dornbracht Touchfree Waschtischarmatur mit elektronischer Öffnungs- und Schließfunktion MEM,44521782 44521782-43Dornbracht Touchfree Waschtischarmatur mit elektronischer Öffnungs- und Schließfunktion MEM 44521782 Dark Bronze gebürstet (PVD), 44521782-43 Dornbracht MEM Touchfree Waschtischarmatur mit elektronischer Öffnungs- und Schließfunktion ohne Ablaufgarnitur - Dark Bronze gebürstet (PVD) Ausladung 165 mm Infrarot-Sensorik Armaturenhöhe 313 mm Höhe bis Luftsprudler 206 mm Bohrungsdurchmesser 35 mm starrer Auslauf Durchfluss max. 5,7 l/min rechteckiger luftangereicherter Strahl geeignet zur thermischen Desinfektion kontinuierlicher Wasserfluss (automatische Abschaltfunktion bei Überschreitung der Nachlaufzeit) indirekte Temperaturregulierung (Untertischbox) Untertischbox inklusive anpassbarer Erfassungsbereich des Sensors Batterie- und Netzteilbetrieb benötigte Batterie 4x AA (1.5V) bleifrei 1x Druckschlauch M 8 x 1 eingeschraubt, dichtheitsgeprüft Dieses Produkt leistet einen Beitrag zur Erfüllung der Vorgaben von nachhaltigen Gebäudezertifizierungen, z.B. LEED, BREEAM, DGNB Batterie nicht im Lieferumfang enthalten Produktdaten Werksartikelnummer: 44521782-43 EAN: 4099477491349 Gewicht: 1,54 kg Hersteller: Dornbracht1005,72 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
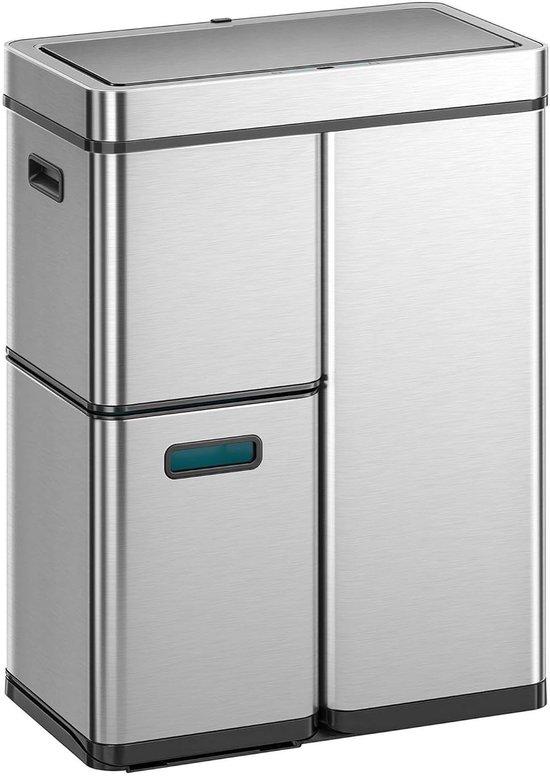
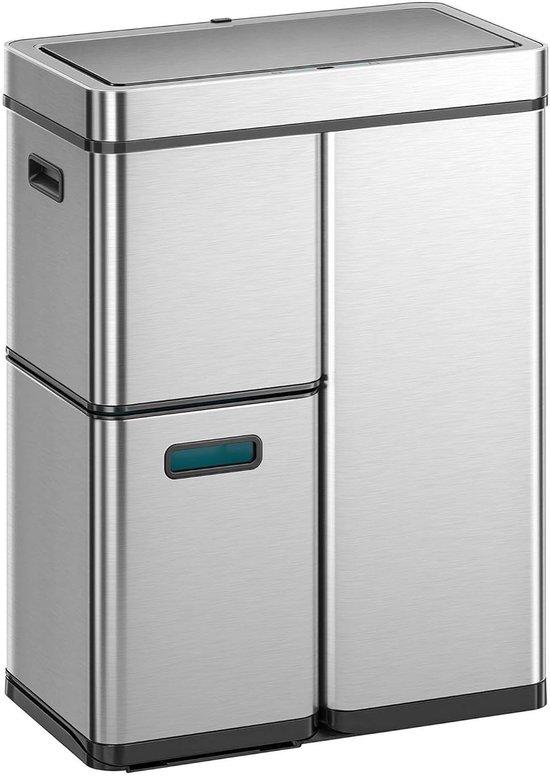
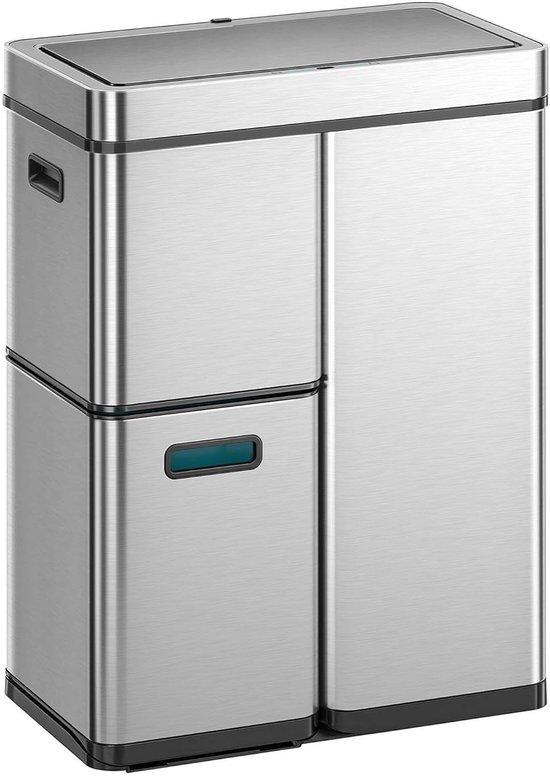
Sensor-Mülleimer - Abfallsortiersystem - Hygienische Abfallentsorgung - Automatische Öffnungs- und Schließfunktion - 60 Liter Fassungsvermögen - EdelstahlHalten Sie Ihre Küche hygienisch und ordentlich mit diesem intelligenten Mülleimer mit Sensor. Kein lästiges Hantieren mehr mit Deckeln, die offen bleiben, oder schmutzigen Händen. Dieser Mülleimer mit automatischer Deckelöffnung macht die Mülltrennung einfach und komfortabel. Der Mülleimer ist ideal für den Einsatz im Haushalt, insbesondere in der Küche, um dank der drei separaten Fächern mit 30, 15 und 15 Litern Volumen eine effiziente Mülltrennung zu ermöglichen. Die herausnehmbaren Inneneimer erleichtern das Entleeren und Reinigen erheblich. Das hochwertige Edelstahl ist fingerabdruckresistent und leicht zu reinigen, was zu einem n Aussehen und einer langen Nutzungsdauer beiträgt. Der Deckel öffnet sich innerhalb von 0,2 Sekunden und schließt sanft nach 5 Sekunden, oder länger, falls gewünscht. Ein besonderes Merkmal ist die schnelle Sensorreaktion und die Möglichkeit, den Deckel manuell offen zu halten für eine längere Nutzung. Die praktischen Griffe an der Seite und die rutschfes432,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wie kann eine Verschlussvorrichtung konstruiert werden, um eine sichere und effektive Schließfunktion zu gewährleisten?
Eine Verschlussvorrichtung kann durch die Verwendung hochwertiger Materialien und präziser Fertigungstechniken hergestellt werden. Zudem sollte sie über ein komplexes Schließmechanismus verfügen, der Manipulation erschwert. Regelmäßige Wartung und Inspektion sind ebenfalls wichtig, um die Funktionalität der Verschlussvorrichtung zu gewährleisten. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
Top-Angebote
Produkte zum Begriff Schließfunktion:
-
Luftkamin FLOKI L links mit SchließfunktionQualität aus dem Hause KRATKI – das Luftkamin FLOKI L links mit Schließfunktion überzeugt durch hochwertige Verarbeitung und durchdachtes Design. Leistungsbereich: 9-15 kW Nennleistung: 12.0 kW Brennstoffart: Getrocknetes Laubholz (Luftfeuchtigkeit ≤ 20%) Energieklasse: A+ EEI-Koeffizient: 114.0 Saisonale Energieeffizienz: 75.0 % Wärmeeffizienz: 85.4 % Wärmeleistung Raumerwärmung: 12.0 kW CO-Emissionen: 0.092 Staubemissionen: 17.0 mg/Nm3 Abgastemperatur: 233.0 °C Abgasdurchmesser: 200 mm Farbe: Schwarz Verschalung: Weiß Material: Stahl Verglasung: Ecke links Version: Ecke links Ausstattung: Lufteinlass,Dekoratives Glas,Asche,Laden der Verbrennungskammer Zertifikate: Ökodesign,zur Rekuperation geeignet,BImSchV 2 Abmessungen (T × B × H): 49.4 × 89.9 × 120.4 cm Gewicht: 169.72 kg EAN: 5903751242444 Artikelnummer: FLOKI/L/L/BA1 Vorderseite: Stahlfront mit Siebdruckglas1497,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freistehender Stahlofen KOZA SKADI mit schwarzem Thermotec und SchließfunktionGenießen Sie behagliche Wärme und zeitloses Design – der Freistehender Stahlofen KOZA SKADI mit schwarzem Thermotec und Schließfunktion ist ein freistehender Holzofen, der jeden Wohnraum zum Mittelpunkt des Hauses macht. Nennleistung: 5.5 kW Brennstoffart: Getrocknetes Laubholz (Luftfeuchtigkeit ≤ 20%) Energieklasse: A EEI-Koeffizient: 106.7 Saisonale Energieeffizienz: 70.5 % Wärmeeffizienz: 80.5 % Wärmeleistung Raumerwärmung: 5.5 kW CO-Emissionen: 0.077 Staubemissionen: 21.0 mg/Nm3 Abgastemperatur: 297.0 °C Abgasdurchmesser: 150 mm Farbe: Schwarz Verschalung: Schwarz Material: Stahl Verglasung: Halbe Runde Ausstattung: Laden der Verbrennungskammer,Verstellbare Füße M10,Asche,Dekoratives Glas,Lufteinlass Zertifikate: zur Rekuperation geeignet,KRATKI PRO,Ökodesign,BImSchV 2,7* Flamme Verte Abmessungen (T × B × H): 49.5 × 49.5 × 102.7 cm Gewicht: 117.1 kg EAN: 5903751295921 Artikelnummer: SKADI/BLACK/BA1 Vorderseite: Stahlfront mit gebogenem Siebdruckglas1674,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dornbracht Touchfree Waschtischarmatur mit elektronischer Öffnungs- und Schließfunktion MEM,44521782 44521782-43Dornbracht Touchfree Waschtischarmatur mit elektronischer Öffnungs- und Schließfunktion MEM 44521782 Dark Bronze gebürstet (PVD), 44521782-43 Dornbracht MEM Touchfree Waschtischarmatur mit elektronischer Öffnungs- und Schließfunktion ohne Ablaufgarnitur - Dark Bronze gebürstet (PVD) Ausladung 165 mm Infrarot-Sensorik Armaturenhöhe 313 mm Höhe bis Luftsprudler 206 mm Bohrungsdurchmesser 35 mm starrer Auslauf Durchfluss max. 5,7 l/min rechteckiger luftangereicherter Strahl geeignet zur thermischen Desinfektion kontinuierlicher Wasserfluss (automatische Abschaltfunktion bei Überschreitung der Nachlaufzeit) indirekte Temperaturregulierung (Untertischbox) Untertischbox inklusive anpassbarer Erfassungsbereich des Sensors Batterie- und Netzteilbetrieb benötigte Batterie 4x AA (1.5V) bleifrei 1x Druckschlauch M 8 x 1 eingeschraubt, dichtheitsgeprüft Dieses Produkt leistet einen Beitrag zur Erfüllung der Vorgaben von nachhaltigen Gebäudezertifizierungen, z.B. LEED, BREEAM, DGNB Batterie nicht im Lieferumfang enthalten Produktdaten Werksartikelnummer: 44521782-43 EAN: 4099477491349 Gewicht: 1,54 kg Hersteller: Dornbracht1005,72 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Sensor-Mülleimer - Abfallsortiersystem - Hygienische Abfallentsorgung - Automatische Öffnungs- und Schließfunktion - 60 Liter Fassungsvermögen - EdelstahlHalten Sie Ihre Küche hygienisch und ordentlich mit diesem intelligenten Mülleimer mit Sensor. Kein lästiges Hantieren mehr mit Deckeln, die offen bleiben, oder schmutzigen Händen. Dieser Mülleimer mit automatischer Deckelöffnung macht die Mülltrennung einfach und komfortabel. Der Mülleimer ist ideal für den Einsatz im Haushalt, insbesondere in der Küche, um dank der drei separaten Fächern mit 30, 15 und 15 Litern Volumen eine effiziente Mülltrennung zu ermöglichen. Die herausnehmbaren Inneneimer erleichtern das Entleeren und Reinigen erheblich. Das hochwertige Edelstahl ist fingerabdruckresistent und leicht zu reinigen, was zu einem n Aussehen und einer langen Nutzungsdauer beiträgt. Der Deckel öffnet sich innerhalb von 0,2 Sekunden und schließt sanft nach 5 Sekunden, oder länger, falls gewünscht. Ein besonderes Merkmal ist die schnelle Sensorreaktion und die Möglichkeit, den Deckel manuell offen zu halten für eine längere Nutzung. Die praktischen Griffe an der Seite und die rutschfes432,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "mit Schließfunktion" bei Stellenanzeigen?
"Mit Schließfunktion" bedeutet in Stellenanzeigen, dass der Bewerbungsprozess für die ausgeschriebene Stelle bereits abgeschlossen ist und keine weiteren Bewerbungen mehr angenommen werden. Die Schließfunktion signalisiert, dass das Unternehmen genügend Bewerbungen erhalten hat und nun eine Auswahl treffen wird. **
-
Welche Möglichkeiten gibt es, um Einfahrtstoren eine automatische Öffnungs- und Schließfunktion hinzuzufügen?
Es gibt verschiedene Möglichkeiten, um Einfahrtstoren eine automatische Öffnungs- und Schließfunktion hinzuzufügen. Eine Möglichkeit ist die Installation eines elektrischen Torantriebs, der das Tor automatisch öffnet und schließt. Eine andere Möglichkeit ist die Verwendung eines Funkfernbedienungssystems, das es ermöglicht, das Tor bequem per Knopfdruck zu steuern. Außerdem können auch Sensoren installiert werden, die das Tor automatisch öffnen, wenn ein Fahrzeug sich nähert, und wieder schließen, sobald das Fahrzeug passiert hat. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wie kann eine Verschlussvorrichtung konstruiert werden, um eine sichere und effektive Schließfunktion zu gewährleisten?
Eine Verschlussvorrichtung kann durch die Verwendung hochwertiger Materialien und präziser Fertigungstechniken hergestellt werden. Zudem sollte sie über ein komplexes Schließmechanismus verfügen, der Manipulation erschwert. Regelmäßige Wartung und Inspektion sind ebenfalls wichtig, um die Funktionalität der Verschlussvorrichtung zu gewährleisten. **
Ähnliche Suchbegriffe für Schließfunktion
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sensor-Mülleimer - Abfallsortiersystem - Hygienische Abfallentsorgung - Automatische Öffnungs- und Schließfunktion - 60 Liter Fassungsvermögen - EdelstahlHalten Sie Ihre Küche hygienisch und ordentlich mit diesem intelligenten Mülleimer mit Sensor. Kein lästiges Hantieren mehr mit Deckeln, die offen bleiben, oder schmutzigen Händen. Dieser Mülleimer mit automatischer Deckelöffnung macht die Mülltrennung einfach und komfortabel. Der Mülleimer ist ideal für den Einsatz im Haushalt, insbesondere in der Küche, um dank der drei separaten Fächern mit 30, 15 und 15 Litern Volumen eine effiziente Mülltrennung zu ermöglichen. Die herausnehmbaren Inneneimer erleichtern das Entleeren und Reinigen erheblich. Das hochwertige Edelstahl ist fingerabdruckresistent und leicht zu reinigen, was zu einem n Aussehen und einer langen Nutzungsdauer beiträgt. Der Deckel öffnet sich innerhalb von 0,2 Sekunden und schließt sanft nach 5 Sekunden, oder länger, falls gewünscht. Ein besonderes Merkmal ist die schnelle Sensorreaktion und die Möglichkeit, den Deckel manuell offen zu halten für eine längere Nutzung. Die praktischen Griffe an der Seite und die rutschfes432,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sensor-Mülleimer - Abfallsortiersystem - Hygienische Abfallentsorgung - Automatische Öffnungs- und Schließfunktion - 60 Liter Fassungsvermögen - EdelstahlHalten Sie Ihre Küche hygienisch und ordentlich mit diesem intelligenten Mülleimer mit Sensor. Kein lästiges Hantieren mehr mit Deckeln, die offen bleiben, oder schmutzigen Händen. Dieser Mülleimer mit automatischer Deckelöffnung macht die Mülltrennung einfach und komfortabel. Der Mülleimer ist ideal für den Einsatz im Haushalt, insbesondere in der Küche, um dank der drei separaten Fächern mit 30, 15 und 15 Litern Volumen eine effiziente Mülltrennung zu ermöglichen. Die herausnehmbaren Inneneimer erleichtern das Entleeren und Reinigen erheblich. Das hochwertige Edelstahl ist fingerabdruckresistent und leicht zu reinigen, was zu einem n Aussehen und einer langen Nutzungsdauer beiträgt. Der Deckel öffnet sich innerhalb von 0,2 Sekunden und schließt sanft nach 5 Sekunden, oder länger, falls gewünscht. Ein besonderes Merkmal ist die schnelle Sensorreaktion und die Möglichkeit, den Deckel manuell offen zu halten für eine längere Nutzung. Die praktischen Griffe an der Seite und die rutschfes432,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.